


Familienfinanzen: Diese 10 Dinge sollten Paare gemeinsam regeln
Wer zahlt was? Wer spart wie viel? Und was passiert im Ernstfall? Diese Finanzfragen sollten Paare rechtzeitig gemeinsam klären.

Familienfinanzen fair regeln: Von gemeinsamen Konten über Altersvorsorge bis zur Absicherung. Diese 10 Finanzfragen sollten Paare klären.
🤑 Das Wichtigste im Überblick
- Gemeinsame oder getrennte Konten? Die richtige Lösung finden
-
Persönliches Geld: Warum jeder Partner unabhängig bleiben sollte
TL; DR: Familienfinanzen – warum klare Regeln für Paare so wichtig sind
Liebe und Geld gehören zusammen, auch wenn viele Paare das Thema Finanzen lieber aus ihrem Alltag heraushalten möchten. Doch spätestens mit der ersten gemeinsamen Wohnung, einer Hochzeit oder der Geburt eines Kindes wird aus zwei individuellen Finanzwelten ein gemeinsamer Haushalt.
Wer übernimmt die Miete? Wer bezahlt den Wocheneinkauf? Wie werden Urlaubsreisen finanziert? Und was passiert, wenn ein Partner beruflich kürzertritt, um sich um die Kinder zu kümmern?
Gerade diese Fragen sollten nicht erst dann auf den Tisch kommen, wenn das Geld knapp wird oder sich einer der Partner benachteiligt fühlt. Denn eine faire finanzielle Organisation schafft nicht nur Sicherheit, sondern kann auch die Beziehung entlasten.
1. Gemeinsame oder getrennte Konten? Die richtige Lösung finden
Eine der ersten Fragen, die Paare klären sollten, betrifft ihre Konten. Sollen beide Gehälter auf ein gemeinsames Konto fließen? Oder behält jeder sein eigenes Konto? Besonders praktikabel ist für viele Familien das sogenannte Drei-Konten-Modell. Dabei behalten beide Partner ihre persönlichen Girokonten und eröffnen zusätzlich ein gemeinsames Haushaltskonto. Von diesem Konto werden sämtliche gemeinsamen Ausgaben bezahlt: Miete, Strom, Lebensmittel, Versicherungen, Kinderbetreuung und andere Familienkosten.
Der Vorteil: Beide behalten ihre finanzielle Eigenständigkeit, während gemeinsame Verpflichtungen transparent bleiben. Allerdings sollte vorher festgelegt werden, wie viel jeder Partner einzahlt. Und genau hier beginnt die nächste wichtige Frage.
2. Wenn einer mehr verdient: Was ist wirklich gerecht?
Ein klassisches Beispiel: Ein Partner verdient monatlich 4.000 Euro netto, der andere 2.000 Euro. Die gemeinsamen Haushaltskosten betragen 3.000 Euro. Wäre es fair, wenn beide jeweils 1.500 Euro bezahlen? Rechnerisch vielleicht. Tatsächlich würde der geringer verdienende Partner jedoch 75 Prozent seines Einkommens für gemeinsame Kosten ausgeben, während der andere nur 37,5 Prozent aufbringen müsste.
Eine Alternative ist die prozentuale Aufteilung nach Einkommen. Noch wichtiger wird diese Diskussion, wenn Kinder ins Spiel kommen. Wer wegen der Kinderbetreuung weniger arbeitet, sollte dadurch nicht dauerhaft finanziell benachteiligt werden.
3. Elternzeit und Teilzeit: Die unsichtbaren finanziellen Folgen
Wenn ein Kind geboren wird, verändert sich nicht nur der Alltag, sondern häufig auch die Einkommenssituation. In vielen Familien reduziert ein Elternteil seine Arbeitszeit oder unterbricht die Berufstätigkeit für mehrere Monate oder Jahre. Das bedeutet nicht nur weniger Einkommen, sondern möglicherweise auch geringere Rentenansprüche und schlechtere berufliche Entwicklungsmöglichkeiten.
Deshalb sollten Paare frühzeitig klären, wie sie diese Nachteile gemeinsam ausgleichen können. Eine Möglichkeit ist, dass der besser verdienende Partner regelmäßig Geld in eine persönliche Altersvorsorge des Partners einzahlt, der überwiegend die Kinder betreut.
Wichtig ist dabei, dass dieses Vermögen tatsächlich dem betreffenden Partner gehört und die Vereinbarung nicht nur auf einem unverbindlichen Versprechen beruht.
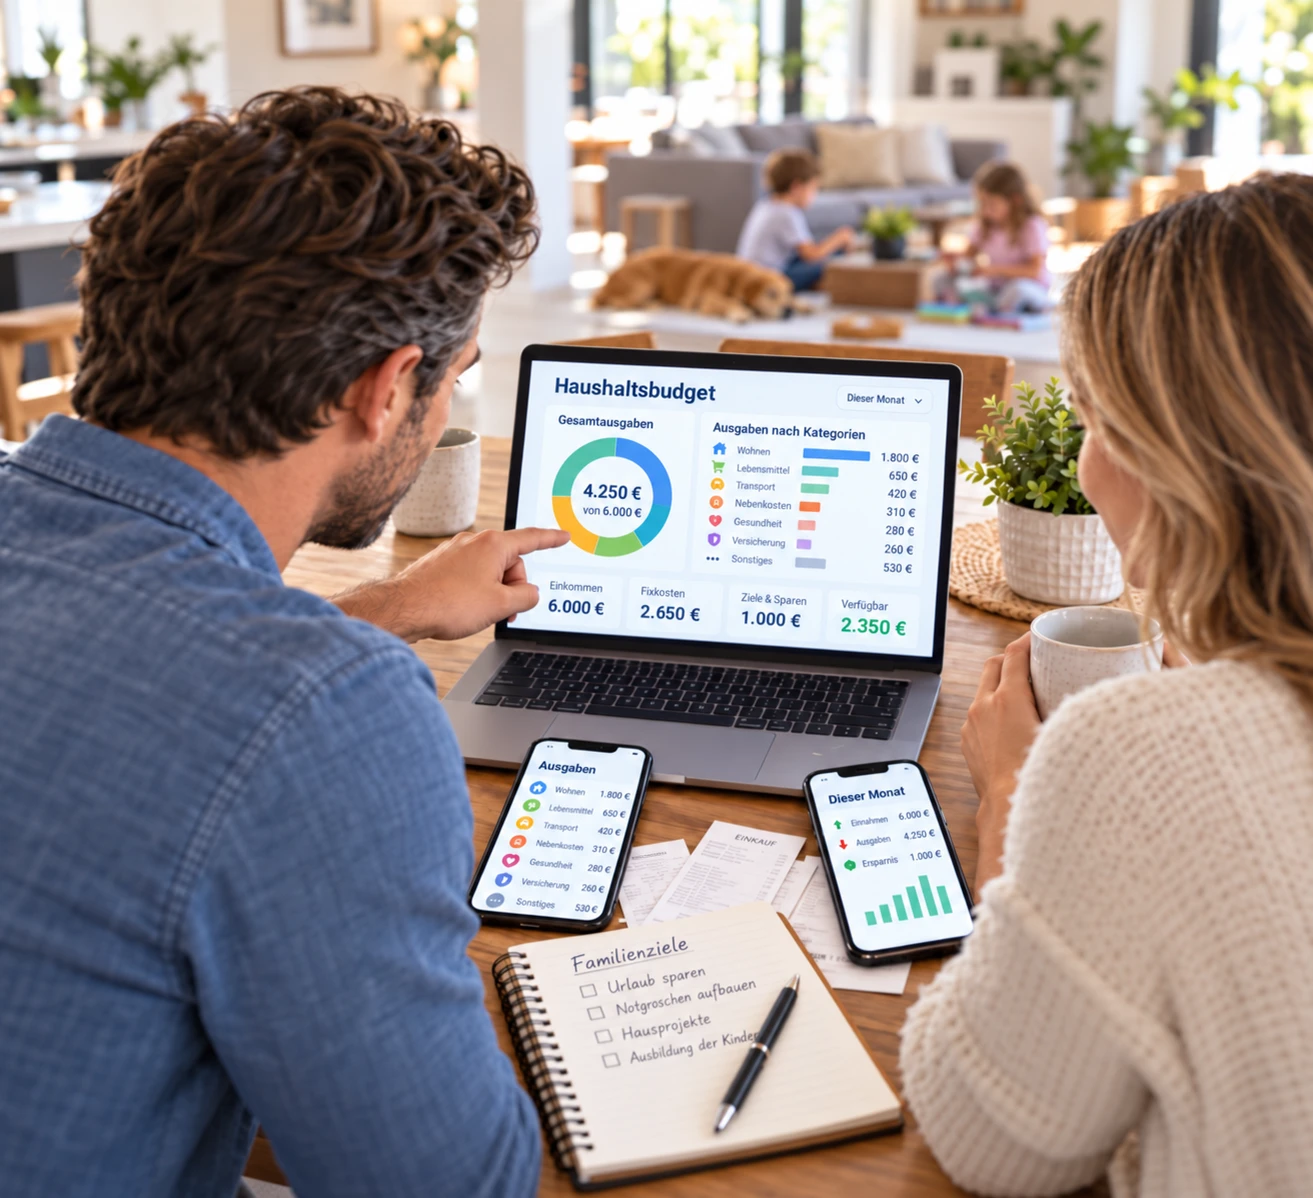
4. Ein gemeinsames Haushaltsbudget verhindert böse Überraschungen
Viele Familien wissen ungefähr, wie viel Geld sie monatlich verdienen. Deutlich schwieriger wird es bei der Frage, wie viel sie tatsächlich ausgeben. Neben Miete, Strom und Lebensmitteln fallen zahlreiche unregelmäßige Kosten an: Versicherungen, Reparaturen, Schulmaterial, Geburtstagsgeschenke, Urlaubsreisen oder die jährliche Wartung des Autos.
Ein Haushaltsbudget hilft, diese Ausgaben sichtbar zu machen. Einmal im Monat gemeinsam auf die Zahlen zu schauen, kann bereits ausreichen, um finanzielle Engpässe frühzeitig zu erkennen.
5. Rücklagen: Wie viel Notgroschen braucht eine Familie?
Eine kaputte Waschmaschine, eine größere Autoreparatur oder ein unerwarteter Jobverlust können das Familienbudget erheblich belasten. Deshalb sollte jede Familie eine finanzielle Reserve aufbauen.
Als grobe Orientierung werden häufig drei bis sechs Monate notwendiger Lebenshaltungskosten empfohlen. Bei unsicherem Einkommen, Selbstständigkeit oder hohen finanziellen Verpflichtungen kann eine größere Rücklage sinnvoll sein. Wichtig ist, dass dieses Geld kurzfristig verfügbar ist, beispielsweise auf einem Tagesgeldkonto, und nicht vollständig in langfristigen Geldanlagen steckt. Außerdem sollten Paare besprechen, wem die Rücklagen gehören und wer im Ernstfall darauf zugreifen kann.4
6. Altersvorsorge: Beide Partner müssen abgesichert sein
Ein häufiger Fehler in Beziehungen besteht darin, sich ausschließlich auf die Altersvorsorge des besser verdienenden Partners zu verlassen. Solange die Beziehung funktioniert, erscheint das vielleicht unproblematisch. Im Falle einer Trennung oder beim Tod eines Partners kann sich diese Entscheidung jedoch als schwierig erweisen.
Deshalb sollte jeder Partner seine eigenen Rentenansprüche kennen und möglichst eine persönliche Altersvorsorge aufbauen. Dabei lohnt sich ein Blick auf die gesetzliche Renteninformation, bestehende Betriebsrenten und private Vorsorgeverträge. Besonders wichtig: Auch Kindererziehungszeiten können sich auf die gesetzliche Rente auswirken. Paare sollten prüfen, welchem Elternteil diese Zeiten zugeordnet werden und ob alle Zeiten korrekt erfasst sind.
7. Schulden und Kredite: Offenheit ist unverzichtbar
Ein gemeinsamer Immobilienkredit, ein finanziertes Auto oder größere Anschaffungen auf Raten können Familien über Jahre binden. Deshalb sollten beide Partner wissen, welche finanziellen Verpflichtungen bestehen. Vor allem bei gemeinsam unterschriebenen Krediten ist Vorsicht geboten: In der Regel kann die Bank jeden Mitdarlehensnehmer für die gesamte ausstehende Forderung in Anspruch nehmen.
Das gilt grundsätzlich auch dann, wenn sich das Paar später trennt. Deshalb sollten vor jeder größeren Finanzierung die monatliche Belastung, die Laufzeit, mögliche Risiken und die Folgen einer Trennung besprochen werden.
8. Versicherungen: Was braucht die Familie wirklich?
Mit Kindern und gemeinsamen finanziellen Verpflichtungen verändert sich häufig auch der Versicherungsbedarf. Eine private Haftpflichtversicherung gehört für viele Familien zur grundlegenden Absicherung. Ebenso wichtig kann eine Berufsunfähigkeitsversicherung sein, wenn das Haushaltseinkommen wesentlich von der Arbeitskraft eines Partners abhängt.
Eine Risikolebensversicherung kann sinnvoll sein, wenn Kinder versorgt werden müssen oder ein größerer Immobilienkredit besteht. Allerdings gilt: Nicht jede Versicherung ist für jede Familie notwendig. Bestehende Verträge sollten regelmäßig überprüft werden, um Doppelversicherungen und unnötige Beiträge zu vermeiden.
9. Was passiert bei Trennung oder Todesfall?
Niemand möchte beim Zusammenziehen oder bei der Familiengründung über eine mögliche Trennung nachdenken. Trotzdem gehören solche Überlegungen zu einer verantwortungsvollen Finanzplanung. Besonders unverheiratete Paare sollten beachten, dass sie rechtlich nicht automatisch dieselben Ansprüche haben wie Ehepartner.
So besteht ohne Testament grundsätzlich kein gesetzliches Erbrecht zwischen unverheirateten Partnern. Auch bei gemeinsamen Immobilien, größeren Investitionen oder gegenseitigen finanziellen Unterstützungen können klare schriftliche Vereinbarungen wichtig sein.
Ehepaare sollten sich ebenfalls mit Testament, Güterstand, Vorsorgevollmachten und möglichen Absicherungslücken beschäftigen. Gerade bei Immobilien, Patchworkfamilien oder größeren Vermögenswerten kann eine rechtliche Beratung sinnvoll sein.
10. Persönliches Geld: Warum jeder Partner unabhängig bleiben sollte
Gemeinsame Finanzen bedeuten nicht, dass jeder Euro gemeinsam ausgegeben werden muss. Im Gegenteil: Ein persönliches Budget, über das jeder Partner frei verfügen kann, verhindert viele unnötige Diskussionen.
Ob neue Schuhe, ein Hobby, ein Wellnesswochenende oder eine Anschaffung für das eigene Vergnügen – nicht jede Ausgabe muss vor dem Partner gerechtfertigt werden. Wie hoch dieses persönliche Budget ausfällt, hängt von den finanziellen Möglichkeiten der Familie ab. Wichtig ist, dass beide Partner vergleichbare finanzielle Freiräume haben und keiner dauerhaft um Geld bitten muss. Gerade wenn ein Partner wegen der Kinderbetreuung weniger verdient, sollte finanzielle Selbstständigkeit nicht mit dem eigenen Einkommen gleichgesetzt werden.
Die Familienfinanz-Checkliste: Was ist bereits geregelt?
Finanzcheck für Paare:
- Wir kennen unsere monatlichen Einnahmen und Ausgaben.
- Wir haben eine faire Regelung für gemeinsame Kosten.
- Wir verfügen über ausreichende Rücklagen.
- Beide Partner kennen ihre Altersvorsorge.
- Elternzeit und Teilzeit sind finanziell berücksichtigt.
- Wir kennen alle bestehenden Kredite und Schulden.
- Unsere wichtigsten Versicherungen sind überprüft.
- Vorsorgevollmachten und Erbfragen sind geklärt.
- Beide haben eigenes Geld zur freien Verfügung.
- Wir sprechen regelmäßig über unsere finanziellen Ziele.
- Offene Punkte gemeinsam besprechen.
Fazit: Finanzielle Fairness ist wichtiger als perfekte Gleichheit
Es gibt nicht das eine Finanzmodell, das für alle Paare gleichermaßen funktioniert. Während manche Familien mit einem gemeinsamen Konto glücklich sind, bevorzugen andere getrennte Finanzen und ein gemeinsames Haushaltsbudget. Entscheidend ist, dass beide Partner die finanziellen Entscheidungen verstehen und mittragen können. Besonders wichtig ist dabei der Blick auf unbezahlte Familienarbeit. Wer Kinder betreut, Angehörige pflegt oder beruflich zurücksteckt, leistet einen wichtigen Beitrag zum gemeinsamen Leben – auch wenn dieser nicht auf dem Gehaltszettel erscheint.
Familienfinanzen sollten deshalb nicht nur danach organisiert werden, wer wie viel verdient. Sondern auch danach, wie beide Partner langfristig finanziell abgesichert bleiben. Und vielleicht ist genau das die wichtigste Regel: Über Geld sollte in einer Beziehung nicht erst dann gesprochen werden, wenn es zum Problem geworden ist.
Lesetipps aus unserer Redaktion
- WISO - Finanzplaner für die ganze Familie
- Budgetplaner für 12 Monate
- Madame Moneypenny - Wie Frauen ihre Finanzen selbst in die Hand nehmen können
- Das einzige Buch, dass Du über Finanzplanung lesen solltest
Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Finanz-, Steuer- oder Rechtsberatung.
Dieser Beitrag enthält Affiliate-Links. Wenn du über einen solchen Link einkaufst, erhalten wir möglicherweise eine kleine Provision. Für dich ändert sich der Preis nicht.
Weitere Stichwörter zu diesem Artikel
Das könnte Sie auch interessieren

Smarte und kluge Investments für Frauen

Stellenanzeigen: Warnzeichen für Jobsuchende erkennen

Neuer SCHUFA Score 2026: So verbesserst du ihn richtig

Frei arbeiten, frei leben: Warum asynchrones Arbeiten viele Teams zufriedener macht

So schützt du dich vor Geldbetrug und Finanz-Scams

„Kann ich mir eine Trennung leisten?“ Die Frage, die viele Frauen heimlich beschäftigt

Letzten Artikel


